
ในปี 2026 ตลาดขายฝากอสังหาริมทรัพย์ เติบโตสวนกระแสตลาดหลัก เพราะดอกเบี้ยธนาคารสูงทำให้คนกู้ไม่ผ่านมากขึ้น และหันมาใช้ขายฝากเป็นทางเลือกแทน ส่งผลให้นักลงทุนในตลาดนี้ได้ผลตอบแทน 10-15% ต่อปี พร้อมหลักประกันเป็นอสังหาริมทรัพย์จริง
บทความนี้วิเคราะห์ว่าทำไมขายฝากถึงมาแรงในปีนี้ และนักลงทุนควรจับตาโอกาสไหนบ้าง เทรนด์อสังหา ปี 2026 โดยเฉพาะในกลุ่ม ตลาดขายฝาก ที่เริ่มได้รับความสนใจมากขึ้น ทั้งจากนักลงทุนและเจ้าของทรัพย์ คำถามคือ ทำไมตลาดนี้ถึง “โตสวนกระแส” ในช่วงที่อสังหาฯ บางเซกเมนต์ชะลอตัว?
ทำไม “ขายฝาก” จึงเป็นเทรนด์โอกาสใหม่ของนักลงทุนในปี 2026?
ในปี 2026 ตลาดขายฝากกลายเป็นโอกาสทองของนักลงทุนเนื่องจาก
1) ได้ผลตอบแทนคงที่และสูง (ดอกเบี้ยเริ่มต้น 0.75% – 1.25% ต่อเดือน หรือสูงสุด 15% ต่อปีตามกฎหมาย)
2) มีความเสี่ยงต่ำมาก เพราะมีโฉนดอสังหาริมทรัพย์ทำเลศักยภาพค้ำประกันกรรมสิทธิ์ทันที ณ สำนักงานที่ดิน และ
3) มีปริมาณดีลในตลาดเพิ่มขึ้นสูง จากสภาวะธนาคารคุมเข้มการปล่อยสินเชื่อ ทำให้เจ้าของทรัพย์คุณภาพดีหันมาพึ่งพาสภาพคล่องจากตลาดขายฝากมากขึ้น

แล้ว… “ขายฝาก” คืออะไร และทำไมถึงมาแรง?
“ขายฝาก” คือ การทำธุรกรรมที่เจ้าของอสังหา ขายทรัพย์ให้ผู้ซื้อ พร้อมสิทธิ์ไถ่คืนภายในระยะเวลาที่กำหนด เป็นสัญญาซื้อขายรูปแบบหนึ่งที่กรรมสิทธิ์ในทรัพย์สินโอนไปยังผู้รับซื้อฝากทันที ที่ทำสัญญา ณ สำนักงานที่ดิน แต่มีข้อตกลงว่าผู้ขายฝากสามารถไถ่ทรัพย์คืนได้ภายในระยะเวลาที่กำหนด หากพ้นกำหนดแล้วไม่ได้ไถ่ถอน กรรมสิทธิ์จะตกเป็นของผู้รับซื้อฝากโดยเด็ดขาด
พูดง่ายๆ คือ
- เจ้าของ = ต้องการเงินด่วน
- นักลงทุน = ได้ผลตอบแทนคล้ายดอกเบี้ย
เทรนด์อสังหาฯ ปี 2026 มองแบบภาพใหญ่ๆ
- ดอกเบี้ยยังอยู่ในระดับสูง ภาวะดอกเบี้ยขาขึ้นในช่วงที่ผ่านมา ทำให้การกู้สินเชื่อบ้าน “เข้าถึงยากขึ้น” และมีต้นทุนสูงขึ้นส่งผลให้คนกู้แบงก์ไม่ผ่าน หันไปใช้ “ขายฝาก” แทน เพราะง่าย สะดวก รวดเร็ว และถูกกฎหมาย
- สภาพคล่องตึงตัว (Liquidity Crunch) เศรษฐกิจที่ยังฟื้นตัวไม่เต็มที่ ทำให้หลายธุรกิจและบุคคล “ขาดสภาพคล่อง” เจ้าของอสังหาต้องการเงินหมุนระยะสั้น แต่ก็ไม่ได้อยากขายขาด “ขายฝาก” จึงเป็นทางออกที่ตอบโจทย์
- หนี้ครัวเรือนยังอยู่ในระดับสูง ประเทศไทยยังเผชิญปัญหาหนี้ครัวเรือนสูงต่อเนื่อง ผลกระทบกู้เพิ่มยาก รีไฟแนนซ์ไม่ผ่าน คนกลุ่มนี้ จึงเข้าสู่ตลาดขายฝากมากขึ้น
- นักลงทุนมองหา “ผลตอบแทนทางเลือก” ในช่วงที่ตลาดหุ้นผันผวน ดอกเบี้ยเงินฝากยังไม่จูงใจ นักลงทุนเริ่มมองหา Passive income ที่ความเสี่ยงต่ำกว่า ขายฝากให้ผลตอบแทน “คงที่” และมีหลักทรัพย์มาค้ำประกันด้วย ทำให้มั่นใจยิ่งขึ้น
- อสังหาฯ มือสองเพิ่มขึ้น ตลาดมี Supply จากบ้านหลุดจำนอง ผู้ขายเร่งระบายทรัพย์ ทำให้เกิด “ดีลขายฝาก” มากขึ้นในตลาด
ปัจจัยหลักที่หนุน “ตลาดขายฝาก” โตในปี 2026
- ช่องว่างระหว่าง “ธนาคาร” กับ “ความต้องการเงินสด” ธนาคารมีเกณฑ์เข้มงวดมากขึ้น แต่คนยังต้องการเงิน ขายฝาก = เติมช่องว่างตรงนี้
- ความเร็วในการเข้าถึงเงิน ไม่ต้องผ่านขั้นตอนยาวเหมือนแบงก์ สามารถใช้ทรัพย์เป็นหลักประกันโดยตรง เหมาะกับคนที่ต้องการ “เงินด่วน”
- ความยืดหยุ่นของสัญญา กำหนดระยะเวลาได้ ต่อรองดอกเบี้ยได้ คุยง่ายกับนายทุนโดยตรง ต่างจากสินเชื่อแบบระบบ
- ความเสี่ยงที่ควบคุมได้สำหรับนักลงทุน มีโฉนดเป็นหลักประกัน หากไม่ไถ่คืน = ได้ทรัพย์ ทำให้ risk-return ค่อนข้างชัด
Q1: การลงทุน “ขายฝากอสังหาฯ” มีความปลอดภัยและมีความเสี่ยงต่ำกว่าการลงทุนแบบอื่นอย่างไร?
A: การลงทุนขายฝากมีความปลอดภัยสูงเพราะ กรรมสิทธิ์ในโฉนดที่ดินหรือสิ่งปลูกสร้างจะโอนมาเป็นของผู้รับซื้อฝากทันที ณ วันทำสัญญาที่สำนักงานที่ดิน หากครบกำหนดสัญญาแล้วผู้ขายฝากไม่มาไถ่ถอน ทรัพย์สินนั้นจะตกเป็นของผู้รับซื้อฝากโดยเด็ดขาดทันที โดยไม่ต้องผ่านกระบวนการฟ้องร้องบังคับคดีที่ยุ่งยากเหมือนการจำนอง ทำให้นักลงทุนมีหลักประกันที่มั่นคงรองรับเงินลงทุนเสมอ
Q2: นักลงทุน (ผู้รับซื้อฝาก) สามารถเรียกเก็บอัตราดอกเบี้ยและผลตอบแทนได้สูงสุดเท่าไหร่?
A: ตามกฎหมายควบคุมการขายฝากฉบับอัปเดต นักลงทุนสามารถเรียกเก็บผลตอบแทนหรือสินไถ่ได้ สูงสุดไม่เกิน 15% ต่อปี (หรือ 1.25% ต่อเดือน) ซึ่งเป็นอัตราที่กฎหมายกำหนดไว้อย่างชัดเจนและมีความโปร่งใส ทำให้การลงทุนประเภทนี้ให้ผลตอบแทนคงที่ (Passive Income) ที่สูงกว่าดอกเบี้ยเงินฝากธนาคารหรือการลงทุนในตลาดหุ้นที่ผันผวน
Q3: เทรนด์อสังหาฯ ปี 2026 มีปัจจัยอะไรบ้างที่ทำให้นักลงทุนมีโอกาสได้เลือก “ทรัพย์เกรด A” ในตลาดขายฝาก?
A: ปัจจัยสำคัญเกิดจาก มาตรการปล่อยสินเชื่อที่เข้มงวดของธนาคารพาณิชย์ (Reject Rate สูง) ประกอบกับปัญหาหนี้ครัวเรือนและสภาพคล่องตึงตัว ส่งผลให้เจ้าของธุรกิจและเจ้าของอสังหาริมทรัพย์ระดับพรีเมียม (เช่น คอนโดใจกลางเมือง หรืออาคารพาณิชย์ทำเลดี) ที่ต้องการเงินหมุนเวียนด่วน ยอมนำทรัพย์สินเกรด A เหล่านี้เข้ามาดีลในตลาดขายฝากมากขึ้น นักลงทุนจึงมีทางเลือกในการคัดสรรทรัพย์สินที่มีมูลค่าสูงและปลอดภัย
Q4: ทำไมขายฝากถึงมาแรงในปี 2026?
A: เพราะธนาคารปล่อยกู้เข้มงวด คนกู้ไม่ผ่านมากขึ้น จึงหันมาใช้ขายฝากแทน
Q5: ลงทุนขายฝากได้ผลตอบแทนเท่าไหร่?
A: 9-15% ต่อปี ขึ้นอยู่กับทรัพย์และอัตราดอกเบี้ยที่ตกลง
Q6: ลงทุนขายฝากมีความเสี่ยงไหม?
A: ความเสี่ยงต่ำเพราะมีโฉนดค้ำประกัน แต่ต้องตรวจสอบมูลค่าทรัพย์ให้ถูกต้อง
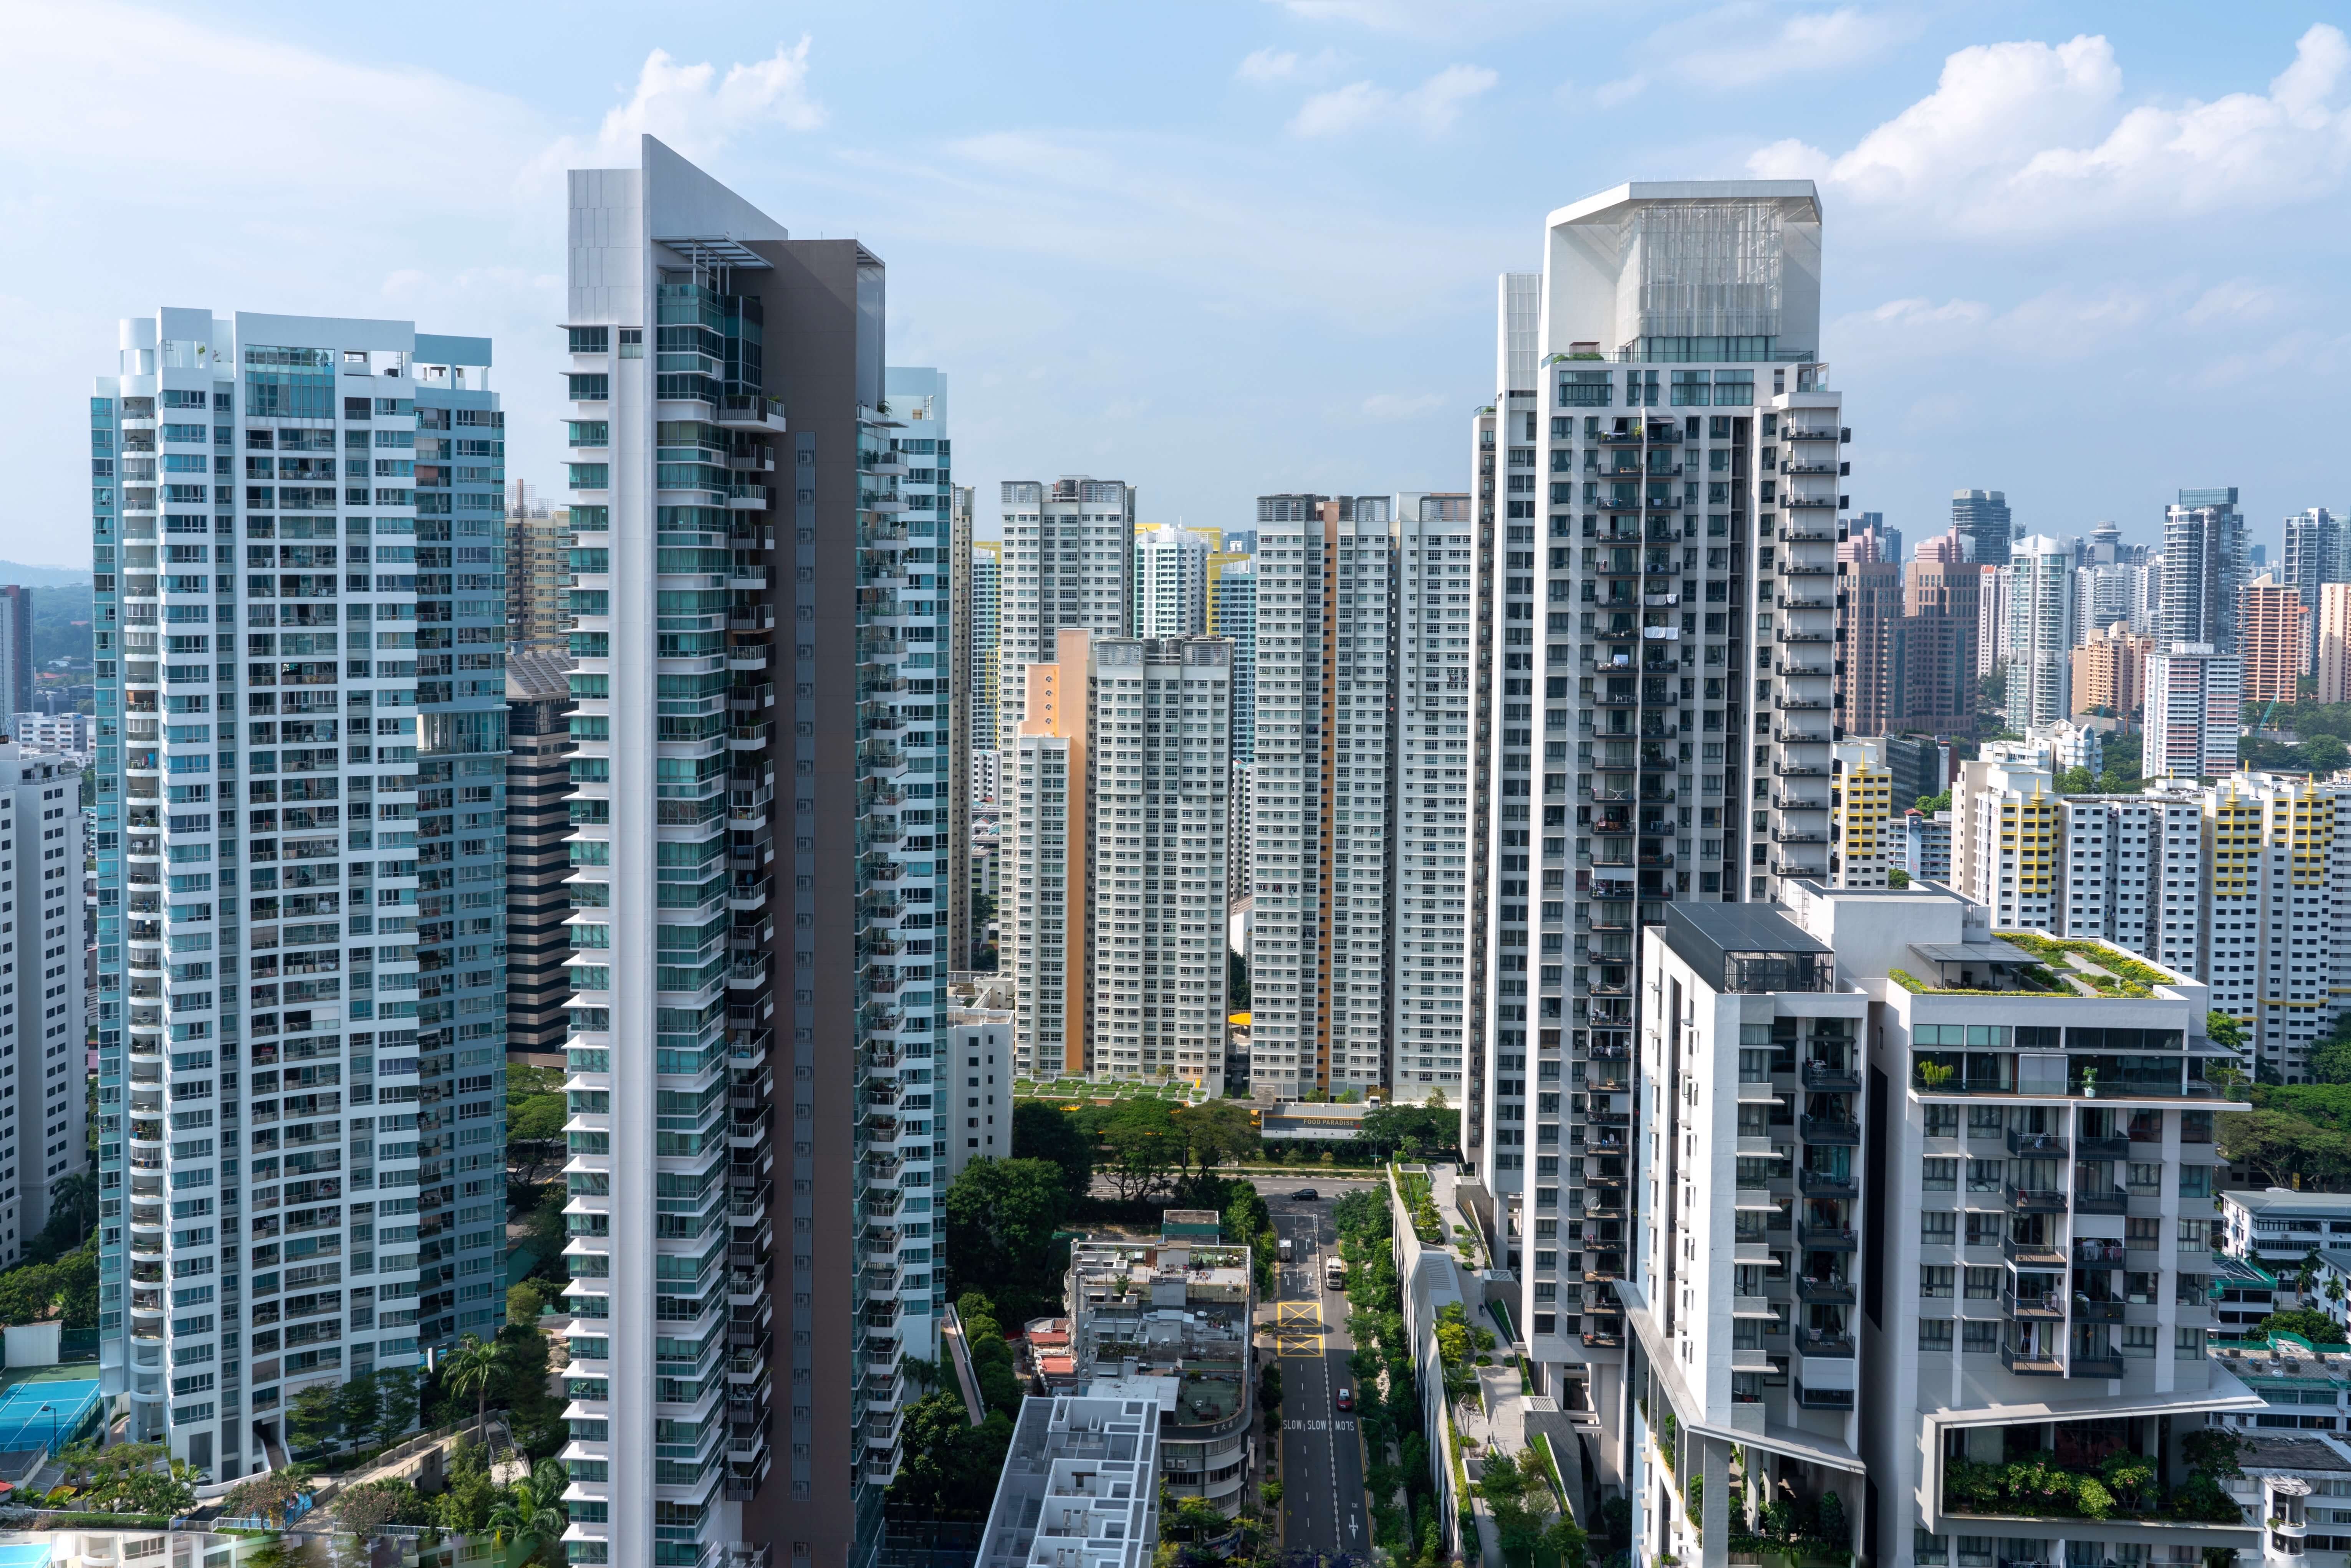
สรุปส่งท้าย เทรนด์อสังหา ปี 2026 ตลาดขายฝาก = โอกาสในช่วงเศรษฐกิจตึงตัว ปี 2026 เป็นปีที่ “โครงสร้างตลาดเปลี่ยน” คนขาดสภาพคล่องมากขึ้น ธนาคารปล่อยกู้ยากขึ้น นักลงทุนมองหาผลตอบแทนใหม่ ด้วยเหตุผลทั้งหมดนี้ผลักดันให้ “ตลาดขายฝาก” เติบโตอย่างมีนัยสำคัญ
Property4Cash ยินดีให้คำปรึกษาและช่วยเพิ่มทุนให้กับทุกคนที่ต้องการเงินด่วน และต้องการเงินเพื่อนำไปต่อยอดธุรกิจ ไม่เช็คแบล็คลิส ไม่เช็คเครดิตบูโร
อนุมัติรวดเร็วทันใจ นึกถึง ขายฝากจำนอง นึกถึง Property4Cash
Line: @Property4Cash
โทร : 0968135989
หรือส่งรายละเอียดทรัพย์มาได้ที่ https://property4cash.co/https://property4cash.co/post-property/
นึกถึงขายฝาก.. นึกถึง Property 4 Cash
ดอกเบี้ยต่ำ อนุมัติเร็ว ถูกกฎหมาย 100%
อ่านบทความอื่นๆเพิ่มเติมได้ที่ : https://property4cash.co/articles/
ลงทะเบียนเป็นนักลงทุน
ส่งข้อมูลสำเร็จ ทางทีมงานจะรีบติดต่อกลับไปค่ะ


