3
May 23

https://www.isranews.org/article/isranews-news/110435-Court-of-Appeal-Prime-nature-villa-common-property-news.html


จากเหตุการณ์ตามข่าวนี้ แสดงให้เห็นว่า การซื้อขายที่ดินในหมู่บ้านจัดสรร พื้นที่ที่เป็นส่วนกลางของหมู่บ้าน
(โดยทั่วไปคือ พื้นที่ที่เจ้าของกรรมสิทธิทุกคนในหมู่บ้านหรือคอนโดมิเนียม มีสิทธิใช้ร่วมกัน
โดยมีการเสียค่าใช้จ่าย ที่เรียกว่าค่าส่วนกลางให้กับนิติบุคคลหมู่บ้านหรือคอนโดฯ
เช่น สนามหญ้า สระว่ายน้ำ lake ลิฟต์ส่วนกลาง สโมสร คลับเฮ้าส์ ฟิตเนส พื้นที่ทิ้งขยะ เป็นต้น)
พื้นที่ส่วนกลางในหมู่บ้าน มีทั้งส่วนที่เป็นที่ดินเปล่า และที่ดินพร้อมสิ่งปลูกสร้าง
ทีนี้เราจะทราบได้อย่างไร ว่าที่ดินที่เราต้องการจะซื้อในหมู่บ้านจัดสรรนั้นๆ
เป็นที่ดินที่เราสามารถเอามาสร้างบ้านอยู่อาศัยได้ ไม่โดนหลอกเอาที่ดิน ที่เป็น พื้นที่ส่วนกลาง มาขาย
วันนี้ Property4Cash มีคำตอบค่ะ

1.  ดูง่ายๆ เบื้องต้น ตามผังพื้นที่ขายที่มีการโฆษณาในสื่อ หรือที่เซลล์โฆษณาขาย ว่าพื้นที่ที่เราต้องการอยู่ตรงไหนของโครงการ
เข้าข่ายว่าจะเป็นพื้นที่ส่วนกลางหรือไม่ (ในผังพื้นที่ขายส่วนใหญ่ จะระบุว่าพื้นที่ตรงไหน คือ พื้นที่ส่วนกลาง)

ตัวอย่าง ผังพื้นที่ขาย


จะรู้ได้อย่างไร ว่าที่ที่เราจะซื้อเป็น พื้นที่ส่วนกลาง


  1. เช็คให้ละเอียด โดยการเช็คหลังโฉนด จากกรมที่ดิน สาขาที่ดูแลพื้นที่โครงการนั้นๆ
    หลังโฉนด จะระบุว่า พื้นที่จัดสรรของหมู่บ้านโครงการนั้นๆ เป็นพื้นที่เพื่อการสาธารณูปโภค สาธารณูปการ ของหมู่บ้านหรือไม่
    ** พื้นที่ส่วนกลางของโครงการหมู่บ้านจัดสรร หรือคอนโดมิเนียม ไม่สามารถโอนขายให้คนอื่นได้โฉนดที่ดินที่ถูกต้องจะปรากฏข้อความด้านหลังสารบัญพบข้อความ
    “โฉนดที่ดินแปลงนี้ อยู่ภายใต้การจัดสรรที่ดิน ตามใบอนุญาตให้ทำการจัดสรรที่ดิน เลขที่ …. / ปี พ.ศ. …. ”
    ลงลายมือชื่อพนักงานเจ้าหน้าที่ และวัน เดือน ปี กำกับ ชัดเจนถ้าไม่มี หรือไม่พบข้อความดังกล่าว แสดงว่าโฉนดที่ดินแปลงดังกล่าวไม่อยู่ในแผนผังการจัดสรรที่ดิน
    ย่อมไม่ได้รับการรับรองคุ้มครองตามกฎหมายว่าด้วยการจัดสรรที่ดินแต่อย่างใด แนะนำให้เลี่ยง ไม่ซื้อขอดู ขอตรวจสอบ แผนผังการจัดสรรที่ดินตามที่ได้รับอนุญาต และใบอนุญาตให้ทำการจัดสรรที่ดิน
    แผนผังโครงการจัดสรรที่ดิน จะปรากฏรายละเอียดทั้งระบบสาธารณูปโภค ทรัพย์สินส่วนกลางและทรัพย์สินส่วนบุคคล
    หรือแปลงจำหน่าย อยู่ในแผนผังการจัดสรรที่ดินของโครงการนั้นๆ
    โครงการหมู่บ้านที่ทำการจัดสรรขายอย่างถูกกฎหมาย ต้องมีใบอนุญาตให้ทำการจัดสรรที่ดิน
    ขอตรวจสอบได้กับโครงการโดยตรง
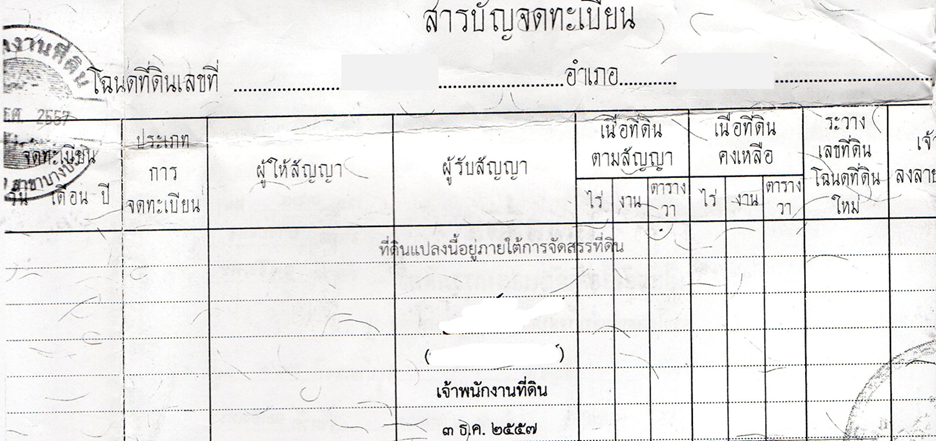
 

สำหรับคอนโดมิเนียม
อ้างอิงจาก
“คำพิพากษาศาลฎีกาที่ 13896/2558 ตาม พ.ร.บ.อาคารชุด พ.ศ.2522 มาตรา 4 บัญญัติว่า “ทรัพย์ส่วนกลาง” หมายความว่าส่วนของอาคารที่มีใช่ห้องชุด
ที่ดินที่ตั้งอาคารชุด และที่ดินหรือทรัพย์อื่นที่มีไว้เพื่อใช้หรือเพื่อนประโยชน์ร่วมกัน สำหรับเจ้าของร่วม และมาตรา 15 บัญญัติว่าทรัพย์สินต่อไปนี้ให้ถือว่าเป็นทรัพย์ส่วนกลาง

1.ที่ดินที่ตั้งอาคารชุด
2.ที่ดินที่มีไว้เพื่อใช้หรือเพื่อประโยชน์ร่วมกัน
3.โครงสร้างและสิ่งก่อสร้างเพื่อความมั่นคงและเพื่อการป้องกันความเสียหายต่อตัวอาคารชุด
4.อาคารหรือส่วนของอาคารและเครื่องอุปกรณ์ที่มีไว้เพื่อใช้ประโยชน์ร่วมกัน
5.เครื่องมือและเครื่องใช้ที่มีไว้เพื่อใช้หรือเพื่อประโยชน์ร่วมกัน
6.สถานที่ที่มีไว้เพื่อบริการส่วนร่วมแก่อาคารชุด
7.ทรัพย์สินอื่นที่มีไว้เพื่อใช้ประโยชน์ร่วมกัน

นำไปขาย หรือ นำไปจำนอง ไม่ได้เช่นกัน

——————————————————-

สนใจจำนอง-ขายฝาก หรือปรึกษาปัญหา ติดต่อเราได้ทาง

Line: @Property4Cash
โทร : 0968135989

หรือส่งรายละเอียดทรัพย์มาได้ที่ https://property4cash.co/post-property/

นึกถึงขายฝาก.. นึกถึง Property 4 Cash
ดอกเบี้ยต่ำ อนุมัติเร็ว ถูกกฎหมาย 100%

อ่านบทความอื่นๆเพิ่มเติมได้ที่ : https://property4cash.co/articles/

หรือ https://facebook.com/propertyforcashofficial

ลงทะเบียนเป็นนักลงทุน

กรุณากรอก ชื่อ
กรุณากรอก นามสกุล
กรุณากรอก เบอร์โทรศัพท์
กรุณากรอก LINE ID
กรุณากรอก อีเมล
บาท
please verify you are human

บทความเเละข่าวสารแนะนำ

Reverse Mortgage สินเชื่อบ้านผู้สูงอายุ
2
Aug 23
Reverse Mortgage สินเชื่อบ้านผู้สูงอายุ ตอบโจทย์คนไม่อยากมีลูก

ประเทศไทยได้ก้าวเข้าสู่สังคมผู้สูงอายุอย่างเป็นทางการแล้ว โดยอายุเฉลี่ยของคนไทยจะอยู่ที่ 75 ปี เท่ากับว่าในตอนที่เรายังอยู่ในวัยทำงานจะต้องวางแผน หลังเกษียณกันไว้ให้ดี โดยเฉพาะใครที่คิดจะครองตัวเป็นโสด หรือ ไม่คิดที่จะมีลูกไว้ดูแลยามอายุมากขึ้น ซึ่งในปัจจุบันคอนโดหลายๆ โครงการเองก็ได้ออกแบบมาสำหรับผู้สูงอายุโดยเฉพาะ หากอยากทราบข้อมูลสามารถติดต่อนายหน้าคอนโด เพื่อขอคำปรึกษาได้เลยนะคะ แต่ปัญหาส่วนใหญ่ที่กลุ่มวัยเกษียณอาจพบเจอได้ นั่นคือ “มีที่พักอาศัย แต่ไม่มีเงินสด” และเป็นที่มาของ Reverse mortgage หรือสินเชื่อเพื่อผู้สูงอายุโดยมีที่อยู่อาศัยเป็นหลักประกัน Reverse mortgage คืออะไร? Reverse Mortgageหรือ #สินเชื่อบ้านผู้สูงอายุ คือ รูปแบบสินเชื่อที่อยู่อาศัยแบบย้อนกลับ หรือธนาคารทำหน้าที่เป็นผู้ซื้อบ้าน พร้อมกับนำเงินเข้าบัญชีให้ผู้กู้ทุกเดือน และเมื่อครบกำหนดงวดสุดท้าย บ้านที่ใช้ค้ำประกันจะตกเป็นของธนาคาร ต่างจากสินเชื่อปกติที่ผู้กู้ทั่วไปต้องการซื้อบ้าน และมักจะใช้บ้านเป็นหลักทรัพย์ค้ำประกันกับธนาคาร เมื่อชำระครบกำหนดบ้านหรือคอนโดก็จะตกเป็นของผู้กู้ ดังนั้นรูปแบบสินเชื่อ Rev […]

อ่านเพิ่มเติม
7
Nov 25
ทำไม! คนที่ต้องการ เงินด่วนอสังหา ถึงเลือกขายฝากแทนการจำนอง?

ทำไม! คนที่ต้องการ เงินด่วนอสังหา ถึงเลือกขายฝากแทนการจำนอง? ก่อนอื่น มารู้จัก “ขายฝาก” และ “จำนอง” กันก่อน                 หลายคนอาจคิดว่าขายฝากกับจำนอง คือ สิ่งเดียวกัน แต่จริงๆ แล้วต่างกันในแง่ สิทธิ์ในทรัพย์สินและเงื่อนไขสัญญา                จำนอง คือ เอาทรัพย์ไปค้ำประกันหนี้ แต่ยังเป็นเจ้าของอยู่ กรรมสิทธิ์ด้านหลังโฉนดยังเป็นชื่อผู้จำนอง ต้องชำระหนี้ครบแล้ว จะไถ่ถอนจำนอง ต้องจ่ายดอกเบี้ยตรงทุกเดือน วงเงินอนุมัติจะอยู่ที่ 30-40% ของราคาตลาด                ขายฝาก คือ ขายทรัพย์ให้ผู้รับฝาก แต่มีสิทธิ์ “ไถ่คืน” ภายในเวลาที่กำหนด กรรมสิทธิ์จะถูกเปลี่ยนมือไปเป็นของผู้รับซื้อฝากเพียงชั่วคราว เมื่อครบกำหนดก็นำเงินต้นมาไถ่ถอน พร้อมกับดอกเบี้ยที่ตกลงกัน ตามกำหนดเวลาได้เลยค่ะ วงเงินอนุมัติจะอยู่ที่ 50-65% ของราคาตลาด   แล้วทำไมหลายคนถึง “เลือกขายฝาก”? ได้ “วงเงินสูงกว่า” การจำนอง                ผู้ให้เงินกู้แบบขายฝาก มักพิจารณาจาก มูลค่าทรัพย์จริง มากกว่ารายได้ของผู้กู้  ทำให้ขายฝากสามารถให้วงเงินสูงถึง 80–100% ของราคาประเมินทรัพย์ เหมาะกับคนที่ต้องการเงินก้อนใหญ่ เช่น ปิดหนี้ธนาคาร, ลง […]

อ่านเพิ่มเติม
วิธีขยายสัญญาขายฝากอสังหาริมทรัพย์ ขั้นตอนและสิ่งที่ต้องรู้
25
Jul 24
เงินไม่ไถ่! ขยายสัญญา ขายฝาก ได้หรือไม่?

ขยายสัญญาขายฝาก ทำได้ โดยต้องตกลงกับผู้รับซื้อฝากก่อนครบกำหนดสัญญา และทำบันทึกข้อตกลงต่อหน้าเจ้าพนักงานที่ดิน โดยระยะเวลาขยายรวมกันแล้วต้องไม่เกิน 10 ปีนับตั้งแต่วันทำสัญญาแรก หากครบ 10 ปีแล้วยังไม่ไถ่คืน ทรัพย์จะตกเป็นของผู้รับซื้อฝากถาวร บทความนี้ Property4Cash อธิบายขั้นตอนการขยายสัญญา ค่าธรรมเนียม และสิ่งที่ต้องระวัง   ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 504   ผู้ขายฝากและผู้ซื้อฝากสามารถตกลงกันเพื่อขยายระยะเวลาไถ่ถอนได้ แต่ต้องไม่เกิน 10 ปี   นับตั้งแต่วันทำสัญญาขายฝากครั้งแรก รายละเอียดเพิ่มเติมเกี่ยวกับการขยายสัญญาขายฝาก: เงื่อนไข: – ผู้ขายฝากและผู้ซื้อฝาก ตกลงกันเป็นลายลักษณ์อักษร – ระยะเวลาไถ่ถอนรวม ไม่เกิน 10 ปี นับตั้งแต่วันทำสัญญาขายฝากครั้งแรก – ไม่มีการจำกัดจำนวนครั้ง ในการขยายระยะเวลาไถ่ถอน แต่ละครั้งต้องไม่เกิน 10 ปี ขั้นตอน: – ผู้ขายฝากติดต่อผู้ซื้อฝาก เพื่อแจ้งความประสงค์ขอขยายสัญญา – ตกลงกำหนดระยะเวลาไถ่ถอนใหม่ เป็นลายลักษณ์อักษร – ทำสัญญาขยายระยะเวลาไถ่ถอน เป็นหนังสือ ลงลายมือชื่อทั้งสองฝ่าย และพยานอย่างน้อย 2 คน – จดทะ […]

อ่านเพิ่มเติม